Fuite de toiture : qui appeler en premier, et qui en est responsable ?
Une tache s’étend au plafond, il pleut encore, et la même question revient : qui appeler ? La réponse dépend moins de la fuite que de votre situation — propriétaire de votre maison, locataire, occupant d’une copropriété, voisin d’un mur mitoyen. Chacun a un interlocuteur différent, une obligation différente, et un écrit à produire dans un ordre précis. Voici la chaîne complète, des premières heures jusqu’à la mise en demeure, avec ce que le toit lui-même dit de la responsabilité : l’endroit exact par où l’eau entre désigne souvent, à lui seul, celui qui doit réparer.
Les premières heures : dans quel ordre appeler, et qui
Avant de chercher un responsable, il faut éviter que la situation empire, et la sécurité passe avant le droit. Une fuite qui traverse un plafond peut atteindre un luminaire, une prise, un tableau électrique : si l’eau coule près d’une installation électrique, coupez le circuit concerné au disjoncteur, sans toucher à rien de mouillé. C’est le seul geste à faire avant tout autre appel.
Viennent ensuite les protections de bon sens — seau, bâche au sol, meubles écartés, lit déplacé — puis une série de photographies avant tout nettoyage. Ce dernier point est celui qui coûte le plus cher quand on l’oublie : une tache essuyée ou un faux plafond jeté ne se constatent plus. Datez les clichés, prenez le plafond, le sol, et si c’est accessible en sécurité l’endroit où l’eau semble entrer.
L’ordre des appels, du plus pressé au plus durable :
01
1. Le propriétaire, le syndic ou le gestionnaire
Celui qui détient le toit doit savoir, tout de suite et si possible par écrit — un message conserve une date. Un locataire prévient son bailleur ou son agence, un copropriétaire le syndic, un propriétaire de maison se prévient lui-même et passe à l’étape suivante.
02
2. Un couvreur, pour mettre hors d’eau
Tant que le point d’entrée reste ouvert, chaque averse aggrave les dégâts. Le couvreur bâche ou calfeutre provisoirement, et photographie ce qu’il voit avant d’intervenir. Cette mesure conservatoire est attendue de vous par tous les contrats, et elle ne préjuge en rien de qui paiera la réparation définitive.
03
3. L’assureur, dans les cinq jours ouvrés
Le délai court à compter de la découverte du sinistre, pas de son aggravation. Il vaut pour la déclaration d’un dégât des eaux ; l’article consacré à l’assurance en détaille les garanties et les exclusions.
04
4. Le voisin du dessous ou du dessus, si l’eau a traversé
Quand l’eau passe d’un logement à l’autre, la déclaration commune par constat amiable simplifie le traitement : un seul formulaire, signé par les deux occupants.
Selon votre situation, le premier interlocuteur change :
Votre situation
Premier appel
Qui déclare à l’assurance
Qui répond du toit
Propriétaire d’une maison
Un couvreur, puis l’assureur
Vous
Vous
Locataire d’une maison ou d’un appartement
Le bailleur ou l’agence, par écrit
Vous (dommages à vos biens) et le bailleur (dommages au bâti)
Le bailleur, sauf défaut d’entretien du locataire
Copropriétaire sous toiture commune
Le syndic, par écrit
Vous (votre lot) et le syndic (parties communes)
Le syndicat des copropriétaires
Maison accolée, mur mitoyen
Le voisin concerné, puis un couvreur
Chacun pour son bien
Selon l’origine : la part mitoyenne ou la part privative
Ce tableau donne le principe. L’origine technique de la fuite, traitée plus bas, peut le déplacer.
02
Propriétaire d’une maison : vous répondez du toit, et de ce qu’il abîme chez le voisin
Dans une maison dont vous êtes propriétaire occupant, la question de la responsabilité se pose peu : la toiture est à vous, l’entretien aussi, et la réparation vous incombe. Elle se pose en revanche dès que l’eau franchit la limite de la parcelle. Dans la plupart des pavillons et des maisons de ville du Val-de-Marne, de Saint-Mandé à Maisons-Alfort, les toitures se touchent ou se frôlent, et une noue ou un solin d’héberge mal entretenu d’un côté finit par mouiller l’autre.
Le principe est celui de la responsabilité pour les dommages causés à autrui : un désordre né d’un défaut d’entretien de votre couverture et qui abîme le plafond d’un voisin engage votre responsabilité, et votre assurance habitation — la garantie « responsabilité civile » du contrat — prend en charge les dommages causés à ce voisin, dans les conditions de votre contrat. La condition qui revient le plus souvent est la même que dans un litige entre propriétaire et locataire : l’entretien. Un toit entretenu et un événement imprévisible n’engagent pas la responsabilité de la même façon qu’un toit laissé sans surveillance pendant vingt ans.
Le cas de la maison accolée et du mur mitoyen
Sur une maison de ville accolée, la ligne de rencontre entre deux toitures — le solin d’héberge, la noue, le mur pignon — est le point faible classique. Le code civil traite le mur mitoyen à part : sa réparation et sa reconstruction sont à la charge de tous ceux qui y ont droit, au prorata de leur part (article 655). Ce partage vaut pour le mur, pas pour la couverture qui le borde : le solin posé sur une tuile appartient à la toiture du propriétaire dont elle dépend.
Dans la pratique, l’origine exacte compte plus que la ligne cadastrale. Une infiltration par le solin d’un côté provient du côté où il a été posé et se dégrade ; une infiltration par la tête du mur mitoyen relève de la part commune. C’est précisément ce que permet de trancher un constat établi par un couvreur, avant toute discussion entre voisins : on désigne un élément, pas un coupable.
03
Locataire et bailleur : ce que chacun doit, et la gouttière qui change tout
Pour un logement loué, la règle de départ est claire. Le bailleur doit délivrer un logement en bon état d’usage et le maintenir en état de servir, ce qui l’oblige à faire toutes les réparations autres que locatives (article 1719 du code civil, article 6 de la loi du 6 juillet 1989). Une couverture qui laisse passer l’eau relève de ces réparations : c’est au bailleur d’agir, qu’il habite à côté ou à l’autre bout de la France.
Le locataire, lui, répond de l’entretien courant, dont la liste figure au décret du 26 août 1987, et des dégradations survenues pendant la location, sauf cas de force majeure ou faute du bailleur. Pour une toiture, la ligne passe là où l’on parle d’entretien et non de structure : dégager les feuilles et les débris d’une gouttière accessible fait partie de ce qu’on attend d’un occupant attentif, refaire un solin ou remplacer des tuiles ne lui incombe jamais.
La gouttière bouchée : le seul vrai terrain de discussion
C’est le cas qui nourrit la plupart des désaccords. Une gouttière encombrée déborde ; l’eau remonte sous la rive, imbibe le voligeage ou s’infiltre derrière un chéneau ; une tache apparaît. Le bailleur soutient que le locataire n’a pas entretenu, le locataire répond que le toit était déjà usé. Les deux ont parfois raison à moitié.
Ce que le couvreur regarde pour départager, c’est la nature de l’eau et de son chemin. Une trace de feuilles décomposées, un chéneau plein de terreau et une rive noircie sur toute sa longueur désignent un défaut d’entretien. Une tuile fissurée, un solin décollé ou un faîtage ouvert, sans rapport avec la gouttière, désignent la couverture elle-même. L’état de la gouttière à l’entrée dans les lieux, quand l’état des lieux la mentionne, pèse lourd : sans mention, le doute ne joue pas contre le locataire par défaut.
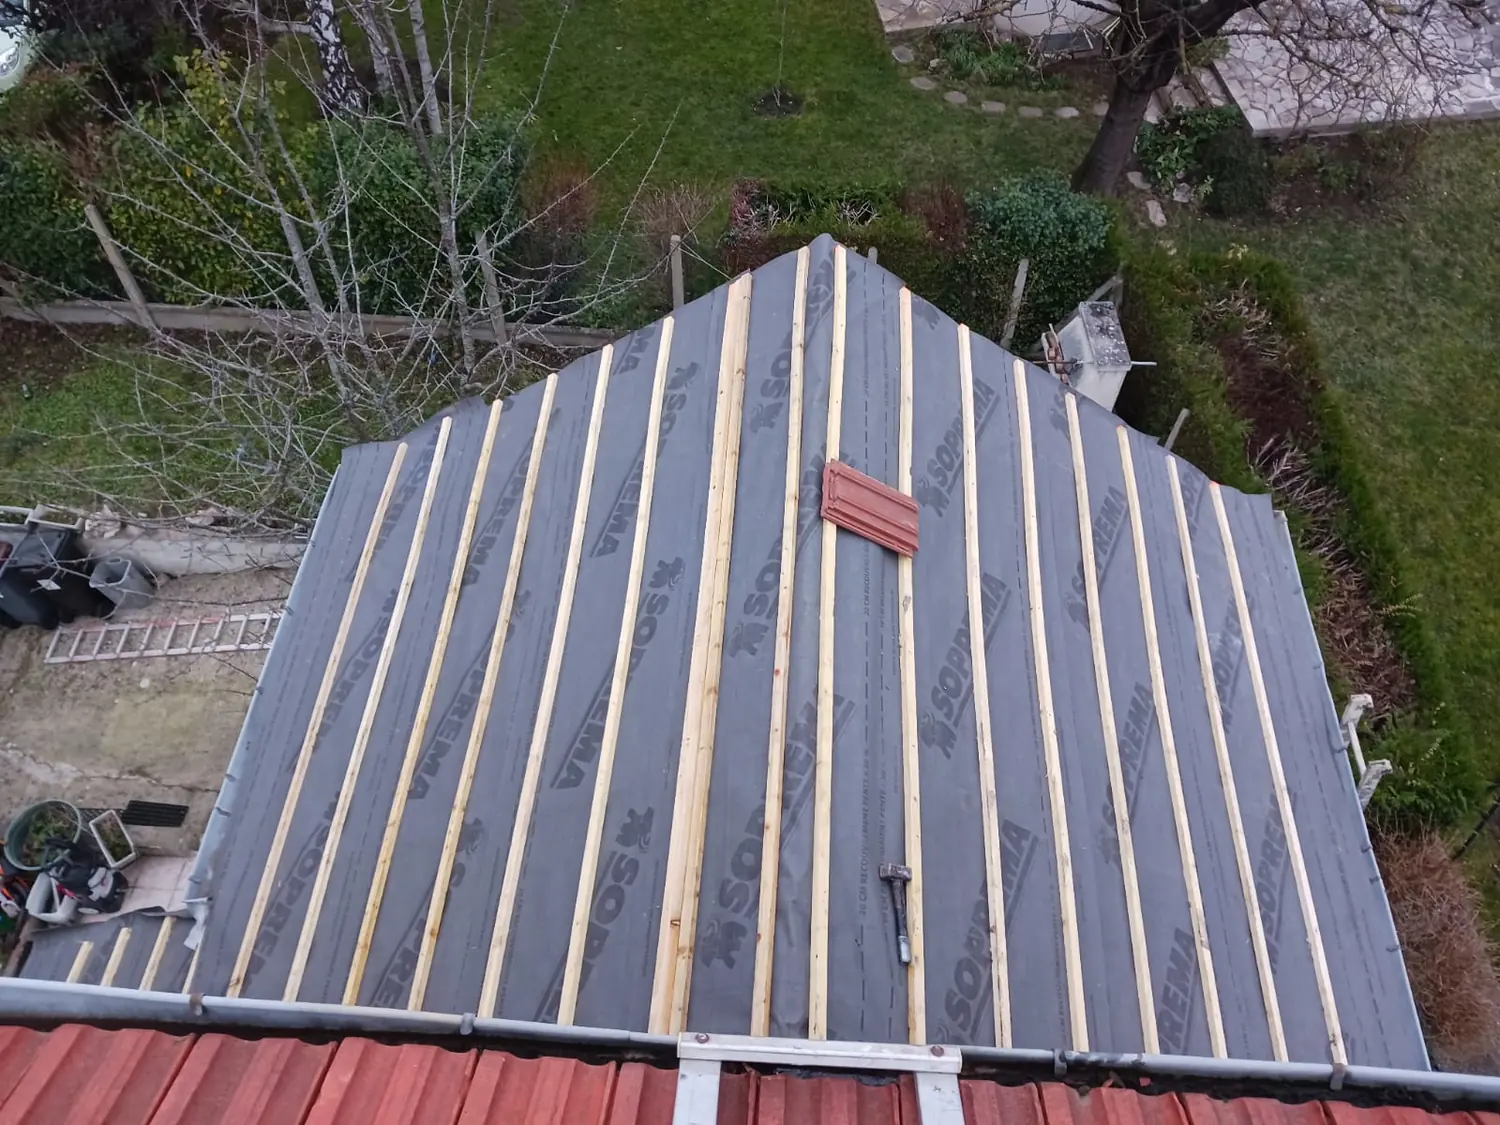
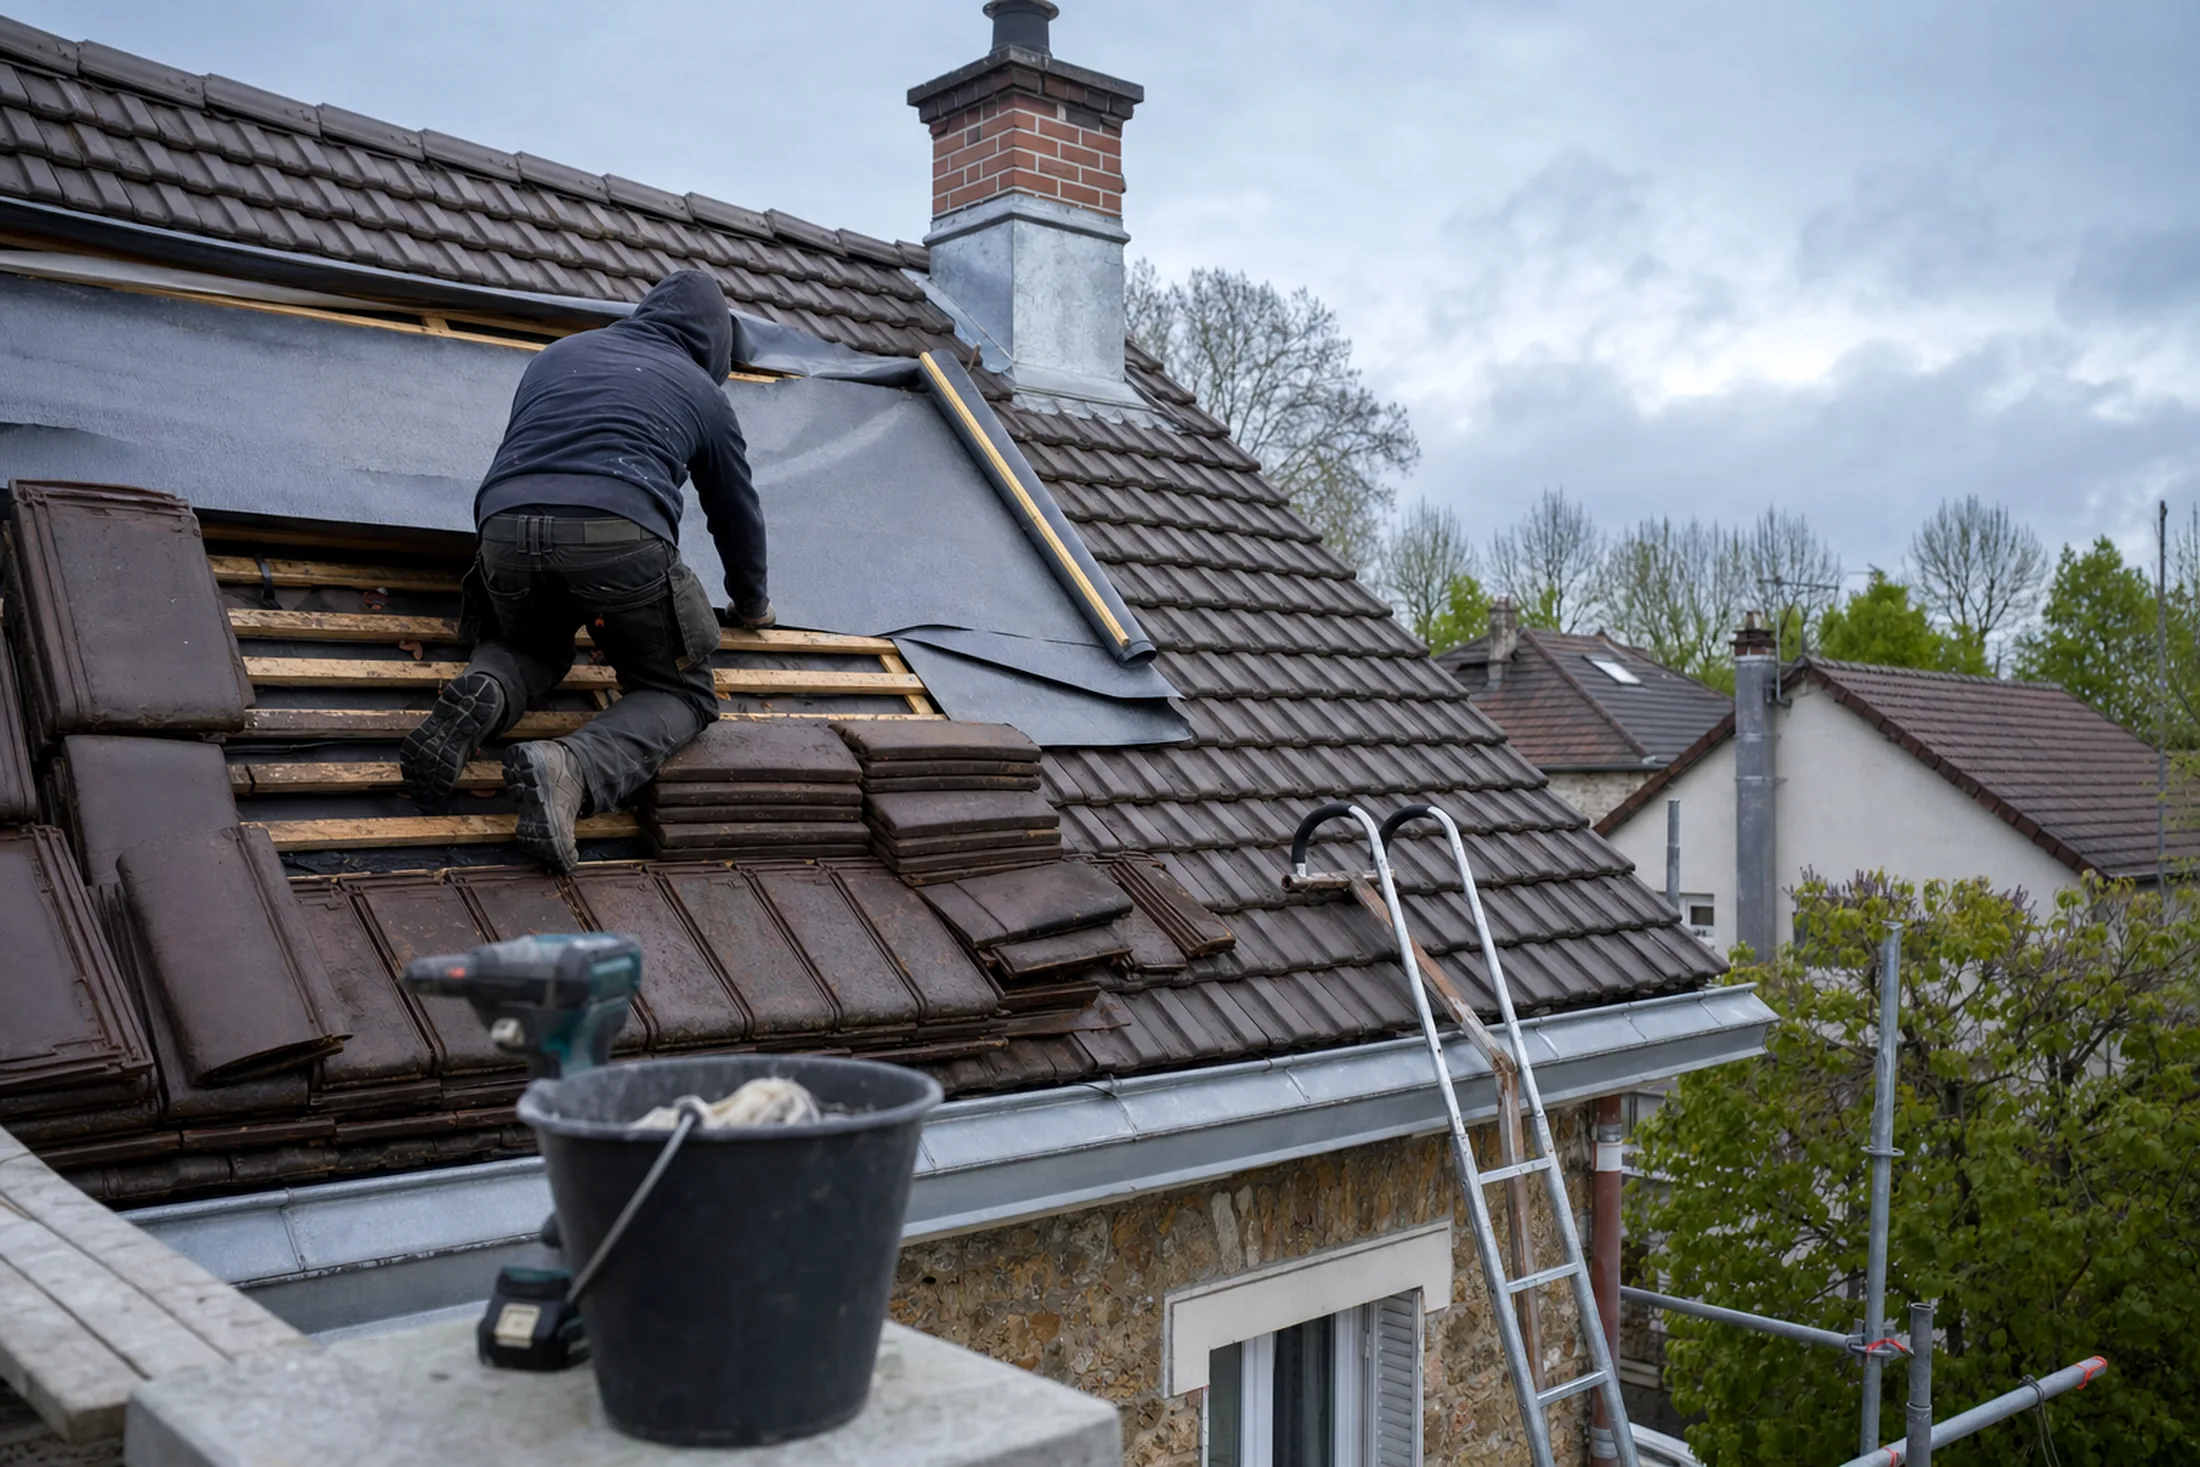
Sous la tuile, l’écran et le contre-lattage portent la trace de l’eau : son trajet dit d’où elle vient, donc ce qui a cédé.
Quand le bailleur ne répond pas
Le premier écrit est un message daté, avec les photographies. Il suffit pour déclencher un bailleur de bonne foi. En l’absence de réponse, la lettre recommandée avec accusé de réception décrit le désordre, rappelle l’obligation de réparer et fixe un délai raisonnable pour réagir. Elle prépare la suite : la saisine de la commission départementale de conciliation, gratuite, puis, si nécessaire, du juge du tribunal judiciaire, qui peut ordonner les travaux.
Pendant ce temps, le locataire n’a pas à subir : il peut, et même doit, limiter l’aggravation du sinistre à son niveau — protéger ses biens, déclarer le dégât des eaux à son propre assureur. En revanche, faire poser une couverture neuve de sa propre initiative et en réclamer le remboursement est un pari juridique que l’on déconseille : sans accord écrit du bailleur ou décision de justice, la facture reste à la charge de celui qui l’a commandée.
04
En copropriété : le syndic, les parties communes, et la toiture-terrasse privative
La toiture d’un immeuble en copropriété est une partie commune : charpente, couverture, souches de cheminée, chéneaux, et le gros œuvre de la toiture-terrasse même quand elle est réservée à l’usage d’un seul lot. Le syndicat des copropriétaires répond des dommages que ces parties communes causent aux copropriétaires, par vice de construction ou défaut d’entretien (article 14 de la loi du 10 juillet 1965). Il le fait de plein droit : le copropriétaire dont le plafond est taché n’a pas à prouver une faute du syndic, seulement le lien entre le dommage et la partie commune.
Cette responsabilité du syndicat est réglée par l’assurance de l’immeuble que souscrit le syndic. Pour l’occupant, le chemin est donc simple à énoncer : informer le syndic par écrit, déclarer à son propre assureur les dommages à son lot, et laisser le syndic déclarer à l’assureur de l’immeuble les désordres de la couverture. Les occupants du dernier étage sont les premiers à subir la fuite, et souvent les derniers à obtenir une visite : c’est là que l’écrit daté compte.
L’urgence ne passe pas par l’assemblée générale
Beaucoup de copropriétaires pensent qu’un vote est nécessaire avant toute intervention sur la toiture, et que la fuite doit donc attendre la prochaine assemblée. C’est inexact pour l’urgence : le syndic est chargé de pourvoir à la conservation de l’immeuble et peut, de sa propre initiative, faire exécuter les travaux nécessaires à sa sauvegarde (article 18 de la loi de 1965). Une bâche, un calfeutrement provisoire, la réparation d’un chéneau qui déborde entrent dans ce cadre.
La réfection complète, en revanche, est un autre sujet : elle se vote en assemblée générale, avec des majorités, des devis et un financement, ce que traite l’article consacré à la réfection de toiture en copropriété. Les deux se distinguent par l’urgence : sauvegarder le plafond du dernier étage cette semaine, ou renouveler la couverture de l’immeuble dans l’année.
Et si le syndic ne bouge pas ?
La même séquence s’applique, un cran plus formelle : un courrier recommandé qui décrit le désordre, joint le constat et demande la mise hors d’eau dans un délai précis ; une copie au président du conseil syndical, qui peut relancer le syndic ; puis, si rien ne bouge, la possibilité de saisir le juge, y compris en référé quand l’urgence est établie.
Faire constater l’état du toit par un couvreur avant d’en arriver là donne au dossier une base que le syndic ne peut pas écarter d’un revers : un désordre localisé, nommé, photographié. Une intervention conservatoire engagée à titre personnel, en revanche, s’expose à la même difficulté que pour le locataire : sans accord préalable, le remboursement n’est jamais acquis.
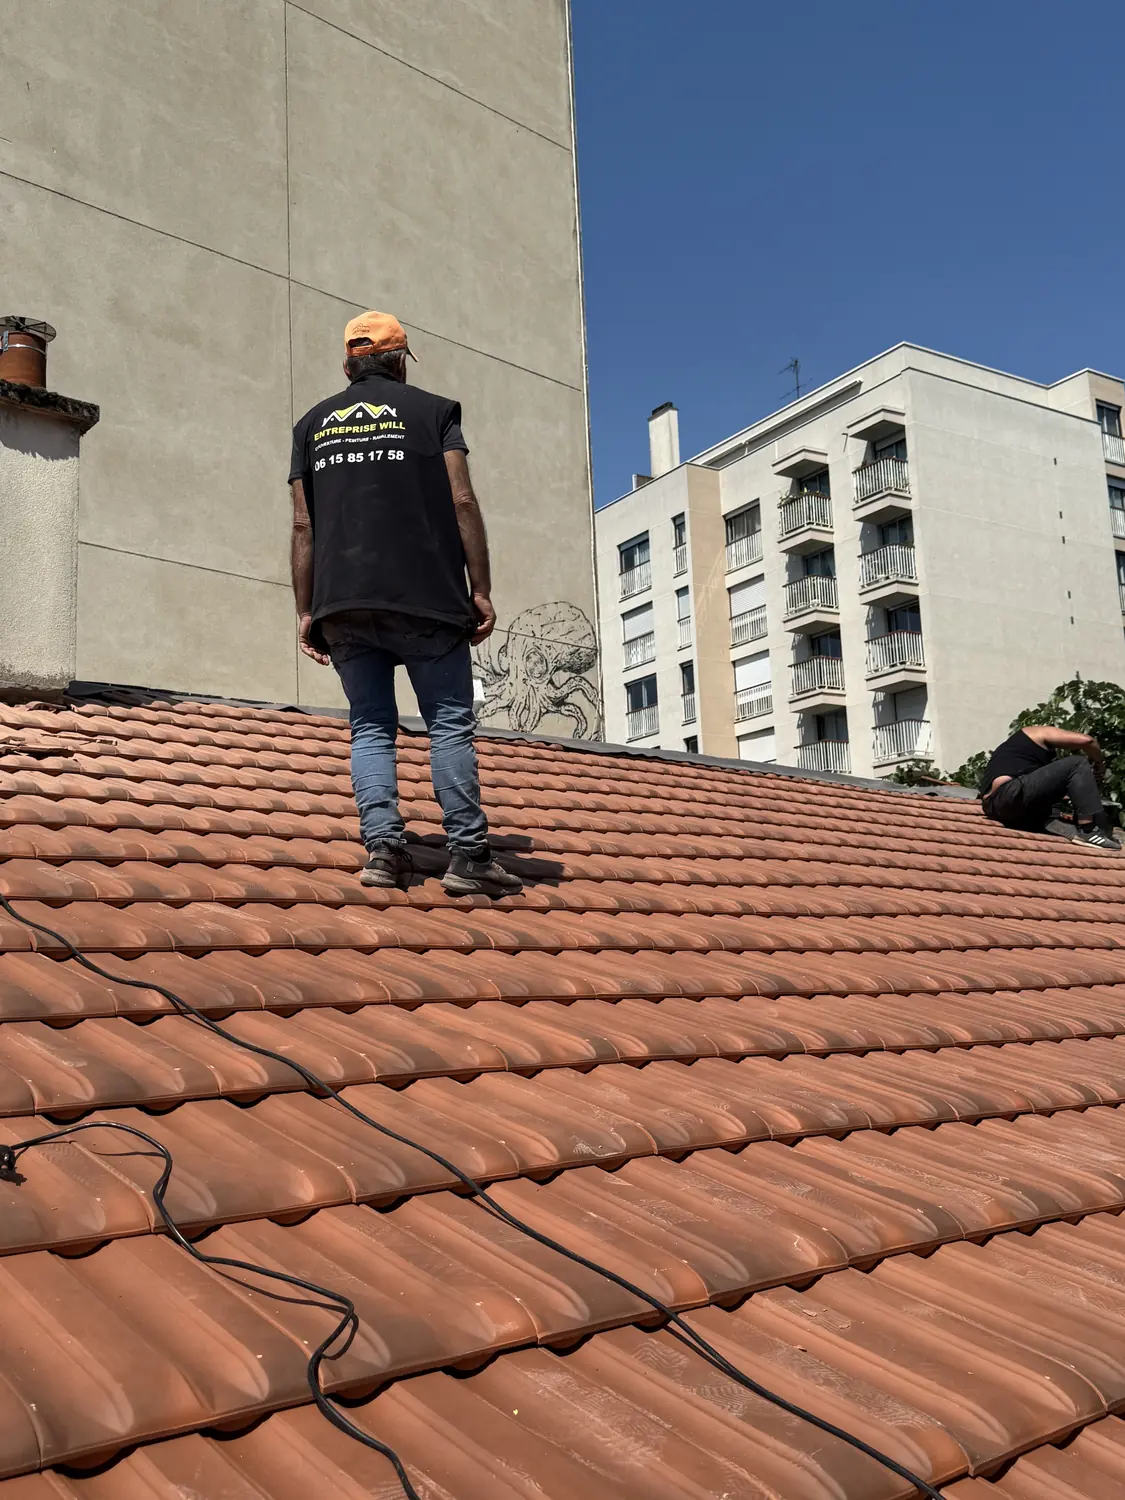
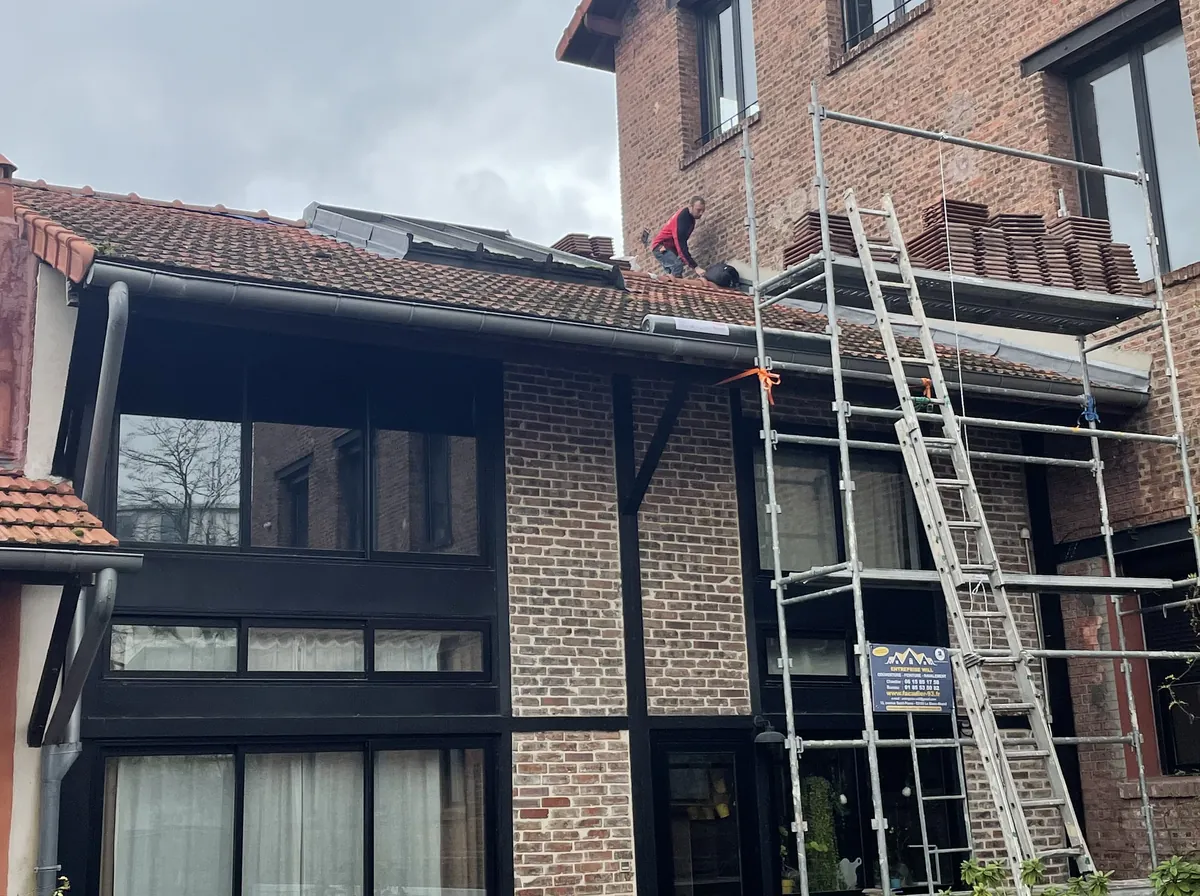
Sur un immeuble ou une maison de ville, l’accès conditionne la réparation : échafaudage de pied, autorisation de voirie, accord des occupants.
05
Par où l’eau entre : l’origine technique désigne souvent le responsable
Les discussions de responsabilité tournent à vide quand personne n’a regardé le toit. Or l’endroit exact par où l’eau entre répond à beaucoup de questions : à qui appartient cet élément, est-ce un défaut d’entretien ou un vice, est-ce récent ou ancien. Un constat de couvreur sert à cela, et il se lit en deux colonnes : l’élément nommé, et ce que son état indique.
Le tableau ci-dessous n’est pas une grille de condamnation, juste le raisonnement qu’applique un couvreur en montant sur un toit.
Où l’eau entre
Ce que cela indique
Qui est le plus souvent concerné
Tuile cassée ou déplacée
Choc, vent, ou ancienneté d’un versant
Le propriétaire ; l’assureur si l’événement est identifié
Solin décollé autour d’une cheminée ou d’un mur
Vieillissement du joint, mouvement du support
Le propriétaire, ou le syndicat si la souche est commune
Noue ouverte ou percée
Corrosion du zinc, ou débris accumulés
Le propriétaire ; entretien si les débris sont avérés
Chéneau ou gouttière débordants
Encombrement, pente insuffisante, soudure ouverte
Entretien pour l’encombrement ; propriétaire pour la soudure ou la pente
Pourtour d’une fenêtre de toit
Raccord d’étanchéité vieilli ou mal posé
Le propriétaire, ou l’entreprise de pose si la garantie décennale joue
Faîtage ouvert
Mortier fissuré, tuiles de faîtage déplacées
Le propriétaire ; l’assureur si une tempête l’explique
Condensation en sous-face
Ventilation insuffisante, pas une entrée d’eau
Souvent ni l’un ni l’autre : un défaut d’usage ou d’isolation
La dernière ligne est la plus souvent confondue avec une fuite : de l’eau qui perle sans qu’aucune pluie ne la précède ne vient pas de la couverture.
Ce dernier cas, la condensation, mérite qu’on s’y arrête. Dans un comble mal ventilé, l’air chaud et humide du logement se condense contre la sous-face froide de la couverture, et l’eau goutte sur l’isolant ou le plafond sans qu’aucune tuile ne soit en cause. Elle se repère à son calendrier : elle apparaît par temps froid et humide, pas après une averse. L’imputer à la toiture, c’est chercher un responsable qui n’existe pas, et payer une réparation qui ne règle rien.
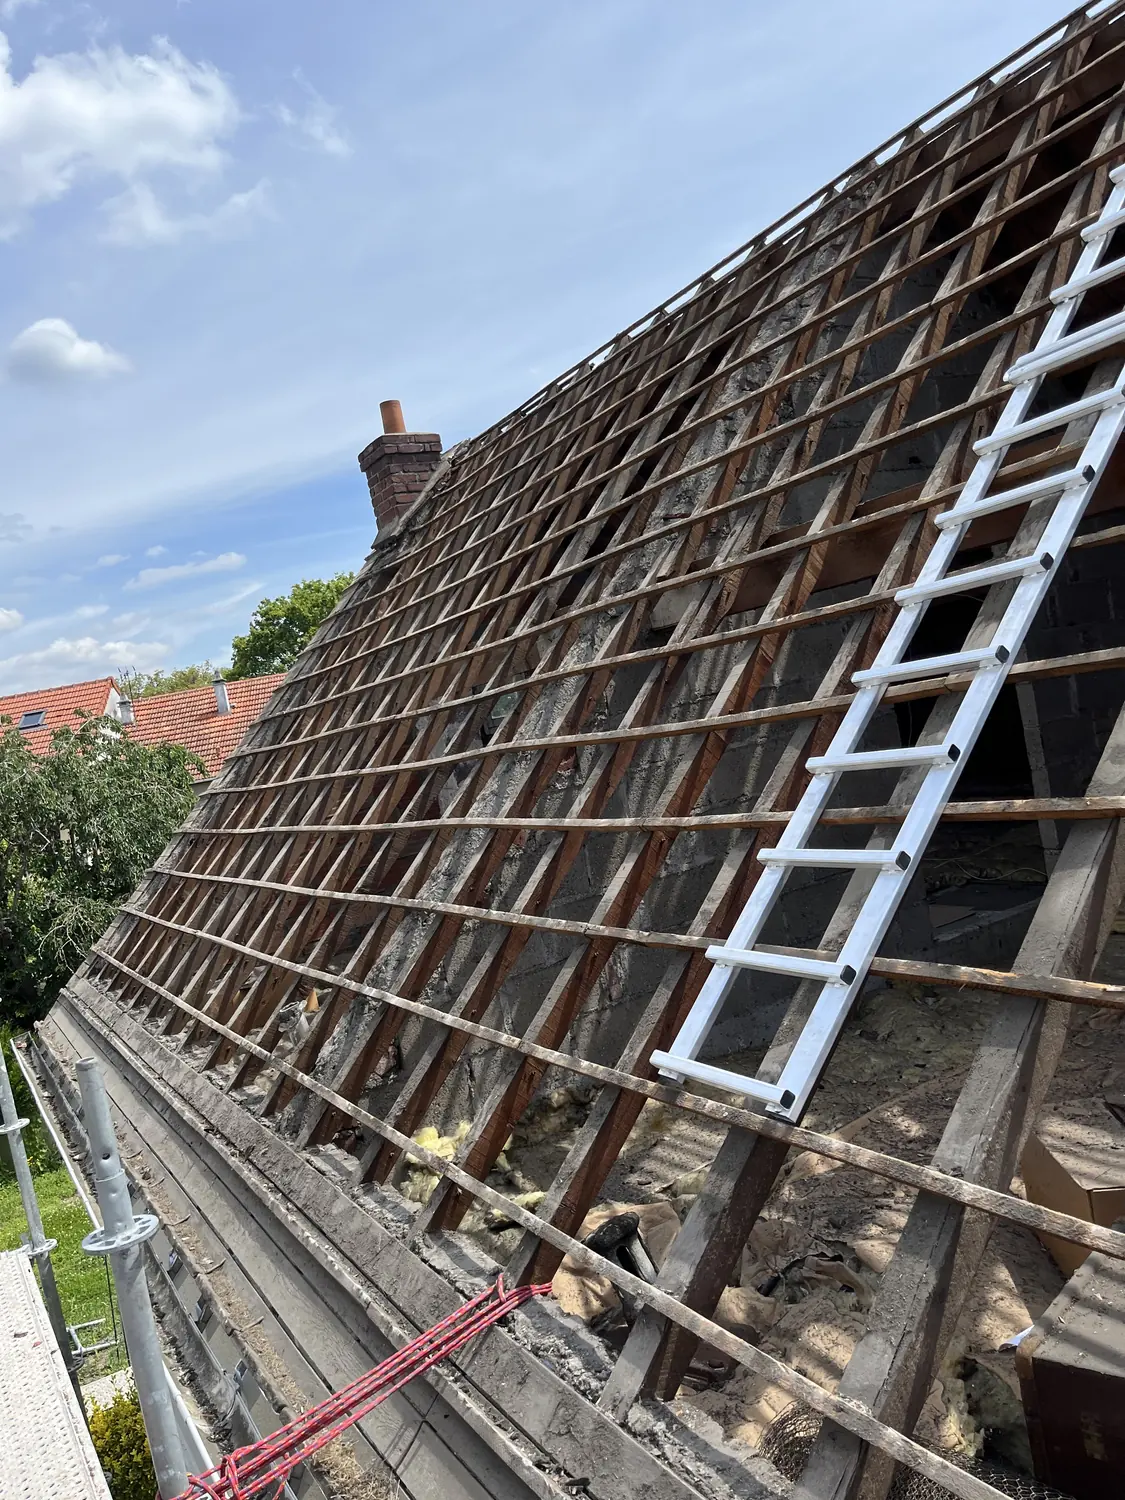
À la dépose, le support parle : bois sain ou noirci, voligeage repris ou conservé. C’est la pièce que personne ne voit avant d’ouvrir.
06
Les écrits à produire, dans l’ordre : du message daté à la mise en demeure
Une fuite se règle par des écrits autant que par des travaux. Chacun a un rôle, et l’ordre compte : on ne met pas en demeure quelqu’un qui n’a jamais été prévenu, et on ne déclare pas à l’assureur un désordre dont on n’a aucune trace datée.
01
Le message daté, le jour même
SMS, courriel ou message sur l’espace locataire : peu importe le support, il fixe la date à laquelle le responsable a eu connaissance du désordre. Joignez trois photographies : le dégât à l’intérieur, une vue d’ensemble de la pièce, et si c’est accessible l’endroit où l’eau entre.
02
La déclaration à l’assureur, dans les cinq jours ouvrés
Elle décrit le sinistre, sa date de découverte et ses dégâts, sans en attribuer la cause : l’origine reste à établir. Pour un dégât des eaux entre deux logements, le constat amiable commun simplifie la suite.
03
Le constat du couvreur
Daté, localisé, avec l’élément nommé et des photographies lisibles seules. Il sert au dossier d’assurance comme à la discussion avec le bailleur ou le syndic, et se fait idéalement avant toute réparation qui ferait disparaître la preuve.
04
La lettre recommandée, si le message est resté sans suite
Elle rappelle les faits, les dates, joint le constat, demande la mise hors d’eau puis la réparation dans un délai précis, et annonce la suite envisagée — conciliation ou saisine du juge. Elle n’a pas besoin d’être agressive, seulement complète.
05
La conciliation ou le juge, en dernier recours
Pour un logement loué, la commission départementale de conciliation est gratuite et ouverte avant toute action en justice. En copropriété, le juge peut être saisi en référé quand l’urgence est établie. Dans les deux cas, le dossier tient ou tombe sur la qualité du constat et la chronologie des écrits.
07
Qui choisit le couvreur, qui signe le devis, et que vérifier avant de monter sur le toit
Celui qui répond du toit choisit l’entreprise et signe le devis : le propriétaire d’une maison pour sa couverture, le bailleur pour un logement loué, le syndic pour la copropriété, après vote quand les travaux dépassent l’urgence. Un locataire ou un copropriétaire isolé n’a pas qualité pour commander une réfection, mais peut parfaitement faire établir un constat de l’état du toit : la nuance est importante, parce que le constat ne l’engage à rien et nourrit son dossier.
Le bailleur ou le syndic garde, de son côté, le droit de demander plusieurs devis, et c’est même sain : un désordre localisé se compare mieux sur un descriptif précis que sur un montant global. Ce qu’on vérifie dans un devis de réparation de fuite tient en peu de lignes : l’élément réparé nommé, l’étendue du travail, la reprise des supports abîmés si le voligeage est atteint, et la mention de l’attestation de garantie décennale.
Avant que quiconque monte sur votre toit :
01
Une visite, pas un devis au téléphone
On ne chiffre pas une fuite sans l’avoir vue. Un devis donné sans visite, sur la foi d’une photographie, devient presque toujours un avenant en cours de chantier.
02
Le point d’entrée nommé
Le devis doit dire quel élément est réparé — solin, noue, tuile, chéneau — et pourquoi c’est lui, pas « révision de la toiture ».
03
La garantie décennale, attestation jointe
Elle couvre les désordres qui rendent l’ouvrage impropre à sa destination pendant dix ans (article 1792 du code civil). L’attestation d’assurance se demande avant la signature, pas après le sinistre.
04
La mise hors d’eau séparée de la réparation
Distinguer la mesure provisoire de la réparation définitive évite de payer deux fois le même geste, et laisse à l’assureur ou au bailleur le temps de réagir avant que la couverture ne soit refaite.
Notre entreprise ne détient ni qualification Qualibat ni mention RGE, et le dit sans détour : elle n’est pas nécessaire pour réparer une fuite, mais elle conditionne certaines aides à la rénovation énergétique, qu’une réparation de couverture ne mobilise pas. Pour une fuite, la qualité du constat et la précision du devis comptent davantage que le sigle sur le camion. Les devis sont gratuits, et la TVA n’est pas applicable (article 293 B du CGI) : le montant du devis est le montant final.
N. WillersteenWill Couvreur — 15 ans de métier· Publié le 1 octobre 2026
Assurance décennale · attestation jointe au devis
5,0 / 5
Artisan inscrit au répertoire des métiers
Devis détaillé sous 24 h, gratuit
Fuite de toiture · intervention en urgence
15 ans de métier sur le bâti francilien
Assurance décennale
Article 1792 du Code civil. Attestation jointe au devis, avant signature.
Devis détaillé sous 24 h
Poste par poste, matériaux nommés. Gratuit et sans engagement.
L’artisan qui chiffre monte
Pas de sous-traitance : celui qui relève le toit est celui qui le pose.
TVA non applicable
Article 293 B du CGI : le montant du devis est le montant final.
Vos questions
Fuite de toiture : qui appeler, qui répond : les questions qu’on nous pose
Une question qui n’est pas là ? Le téléphone reste le moyen le plus rapide d’avoir une vraie réponse.
Un couvreur pour mettre hors d’eau, et en parallèle celui qui détient le toit : le bailleur pour un locataire, le syndic pour un copropriétaire. L’assureur se déclare dans les cinq jours ouvrés. Avant tout, coupez le circuit électrique si l’eau coule près d’une installation.
Non, en principe : la réparation de la couverture incombe au bailleur, qui doit maintenir le logement en état de servir. Le locataire répond de l’entretien courant et des dégradations survenues pendant la location. Une gouttière jamais dégagée peut déplacer la responsabilité de la fuite vers lui.
Le syndicat des copropriétaires, pour les dommages causés par les parties communes : toiture, chéneaux, souches. Le syndic déclare le sinistre à l’assureur de l’immeuble. Le copropriétaire touché déclare à son propre assureur les dommages à son lot.
Oui, quand c’est urgent. Le syndic est chargé de la conservation de l’immeuble et peut faire exécuter de sa propre initiative les travaux nécessaires à sa sauvegarde. La réfection complète de la toiture, elle, se vote en assemblée générale.
Envoyez un message daté avec photographies, puis une lettre recommandée avec accusé de réception qui décrit le désordre et fixe un délai. En l’absence de réponse, la commission départementale de conciliation est gratuite, et le juge peut ordonner les travaux.
Une mesure provisoire et réversible, comme un bâchage, se défend face à l’urgence. Une réparation qui modifie la couverture, sans accord écrit du bailleur ou du syndic, n’est en revanche jamais assurée de remboursement : la facture reste à celui qui l’a commandée.
Une fuite apparaît après la pluie et se concentre sur un point. La condensation apparaît par temps froid et humide, sur une surface étendue, sans lien avec les averses. Un couvreur les distingue en une visite, en regardant la sous-face de la couverture et la ventilation du comble.
Oui. Une fois la couverture refaite, il ne reste plus rien à constater. Faites photographier le désordre et son origine avant toute réparation définitive : la mise hors d’eau provisoire, elle, reste toujours justifiée.