Aller au contenu
Will CouvreurCouvreur · Zingueur
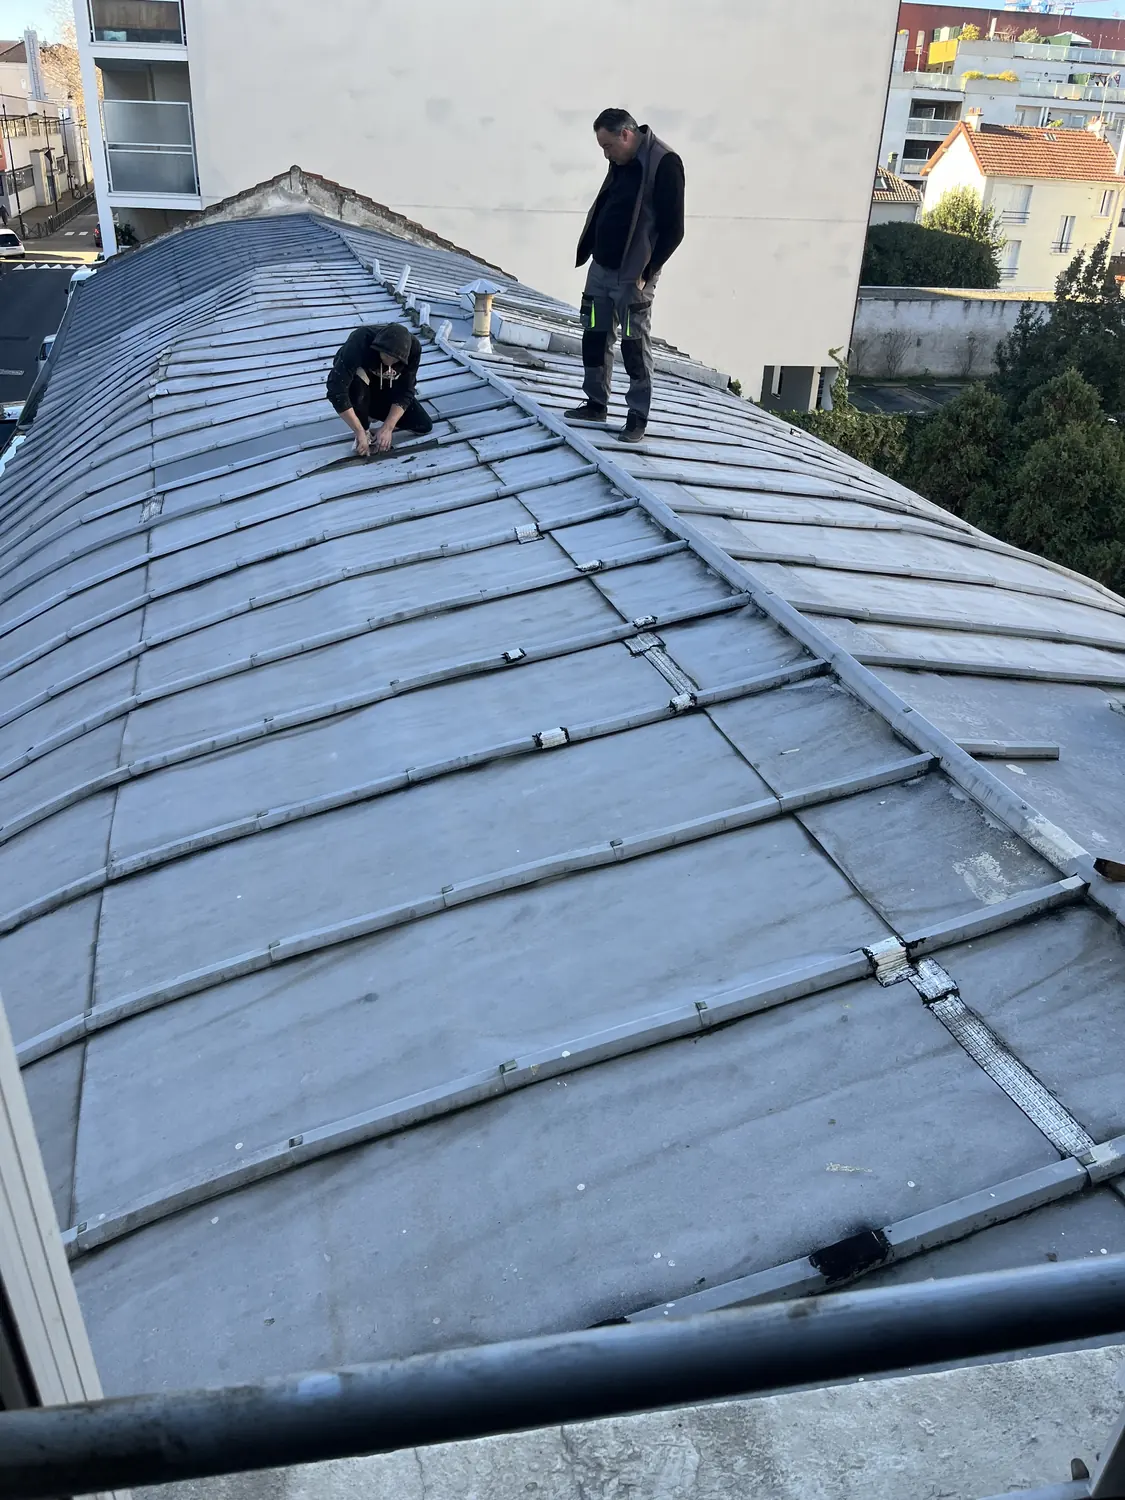
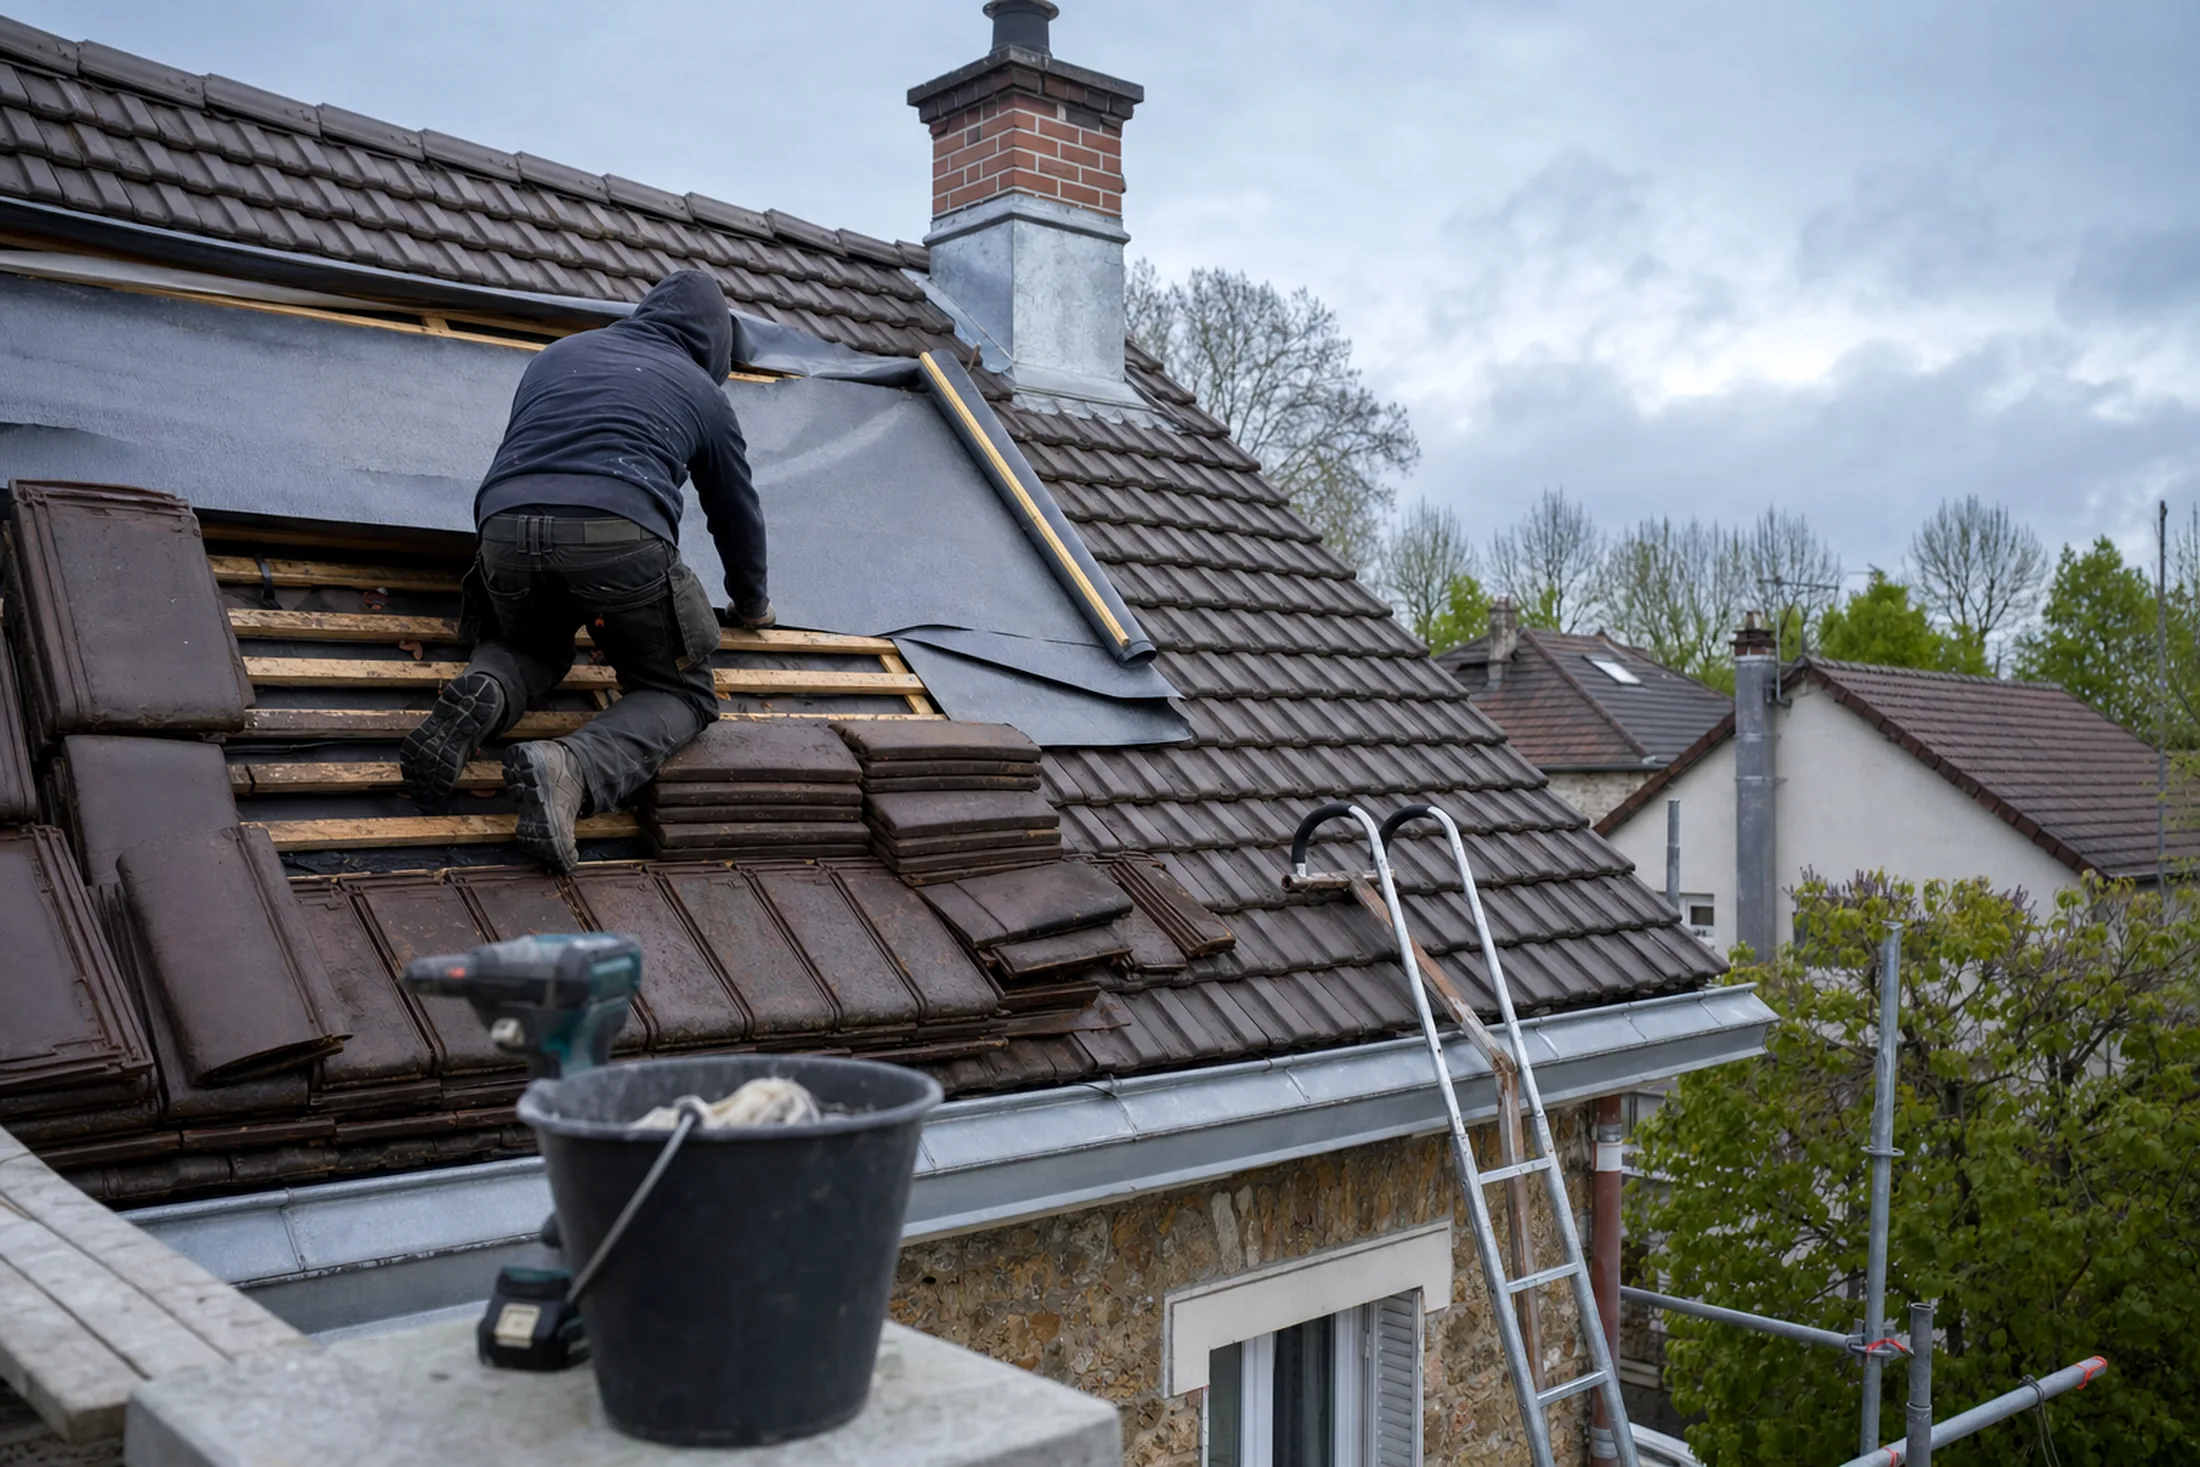
Bâchage d’urgence sur un versant de toiture après une fuite, avant intervention et expertise

17 septembre 2026 · 10 min de lecture

Fuite de toiture et assurance habitation : ce que couvre (ou pas) votre contrat

Le seau posé, la fuite arrêtée, vient la question suivante : qui paie ? La réponse tient en une phrase que peu de propriétaires connaissent avant d’en avoir besoin — votre assurance habitation rembourse presque toujours les dégâts causés par l’eau, presque jamais le toit qui les a laissés passer. Entre les deux, il y a un expert, un délai, et un constat technique dont la qualité décide souvent de l’issue du dossier. Voici comment ce partage fonctionne réellement, et ce qui, dans le diagnostic, fait la différence entre un remboursement et un refus.

01

Le sinistre et la toiture : deux remboursements que le contrat ne mélange jamais

La confusion est presque systématique, et elle coûte cher en attentes déçues : un contrat d’assurance habitation classique couvre les conséquences d’une fuite de toiture, pas sa cause. La garantie dégât des eaux indemnise le plafond taché, l’isolant détrempé, le parquet gondolé, parfois le mobilier atteint — tout ce que l’eau a abîmé une fois entrée dans le logement. Elle ne finance pas, par elle-même, la réparation de la tuile fissurée ou du solin décollé qui a laissé passer cette eau.

Cette réparation-là relève d’une autre logique. Elle n’est prise en charge que si une garantie spécifique s’applique à l’événement qui a endommagé la couverture : garantie tempête pour un épisode de vent classé, garantie grêle, garantie catastrophe naturelle après arrêté ministériel, ou une garantie « toiture » optionnelle que certains contrats proposent en extension. Sans l’un de ces cas, le propriétaire répare le toit à ses frais, même si l’assurance a intégralement remboursé les dégâts qu’il a causés à l’intérieur.

Ce partage explique un réflexe fréquent et mal informé : attendre le passage de l’assureur avant de faire réparer la couverture, en pensant que la facture suivra. Dans la majorité des cas, elle ne suit pas — et le report ne fait qu’aggraver le désordre, puisque le point d’entrée reste ouvert.

  • 01

    Généralement remboursé

    Le plafond et les peintures abîmés, le sol détrempé, l’isolant à remplacer, l’installation électrique touchée, le mobilier endommagé — au titre de la garantie dégât des eaux, sous réserve d’un contrat en cours et d’une déclaration dans les délais.

  • 02

    Remboursé seulement si une garantie spécifique s’applique

    La réparation de la couverture elle-même : tuiles, ardoises, zinc, solins, chéneaux — au titre de la garantie tempête, grêle, catastrophe naturelle, ou d’une extension « toiture » explicitement souscrite.

  • 03

    Jamais remboursé

    L’usure normale d’une couverture arrivée en fin de vie, et tout désordre imputable à un défaut d’entretien avéré — c’est l’exclusion la plus fréquemment opposée, détaillée plus bas.

02

Déclarer le sinistre : les délais qui comptent, avant même l’appel au couvreur

Le contrat impose un délai de déclaration : cinq jours ouvrés à compter de la découverte du sinistre pour un dégât des eaux classique, trente jours en cas de catastrophe naturelle après publication de l’arrêté. Passé ce délai, l’assureur peut opposer la forclusion et refuser le dossier, quelle que soit la réalité du désordre. Ce délai court dès la découverte — pas dès l’aggravation — ce qui surprend souvent un propriétaire qui préfère « attendre de voir » avant de déclarer une tache encore modeste.

La déclaration ne dispense pas d’agir : une toiture qui fuit activement doit être mise hors d’eau sans attendre le passage de l’expert, au titre de l’obligation générale de limiter l’aggravation du sinistre que tout contrat impose à l’assuré. C’est le rôle d’une intervention d’urgence — bâchage, calfeutrement provisoire des points d’entrée identifiés — qui ne préjuge en rien du remboursement final.

03

Ce que l’expert d’assurance regarde réellement sur un toit

Un expert d’assurance mandaté après un sinistre toiture ne se contente pas de constater la fuite : il cherche à établir si le désordre relève d’un événement identifiable — impact, tuile arrachée par une rafale, chute de branche — ou d’une dégradation progressive. Cette distinction gouverne toute la suite du dossier, parce que seule la première ouvre droit à une indemnisation de la couverture elle-même.

Sur le terrain, l’examen porte sur des indices précis : l’état général des tuiles ou ardoises alentour, la présence de mousse ou de végétation qui trahit un défaut d’entretien ancien, les traces de réparations antérieures non déclarées, l’âge apparent de l’écran de sous-toiture quand il est visible, et la cohérence entre la date du sinistre déclaré et l’état constaté du point d’entrée.

Le piège de la vétusté et du défaut d’entretien

C’est le motif de refus le plus fréquent, et le plus mal anticipé : des gouttières obstruées par les feuilles depuis plusieurs saisons, une mousse généralisée qui retient l’humidité, des tuiles fissurées jamais remplacées — autant d’éléments qu’un expert relève comme un défaut d’entretien opposable, même si l’événement déclencheur a été soudain. Le contrat ne demande pas une toiture neuve, mais un entretien raisonnable : c’est cette nuance que le dossier doit démontrer.

Un historique d’entretien documenté change concrètement l’issue d’une expertise : factures de démoussage, rapport d’une visite de contrôle, photos d’un précédent entretien datées. À l’inverse, l’absence totale de trace d’entretien sur une toiture ancienne est précisément ce qui permet à un assureur de motiver un refus, indépendamment de la nature exacte de l’événement.

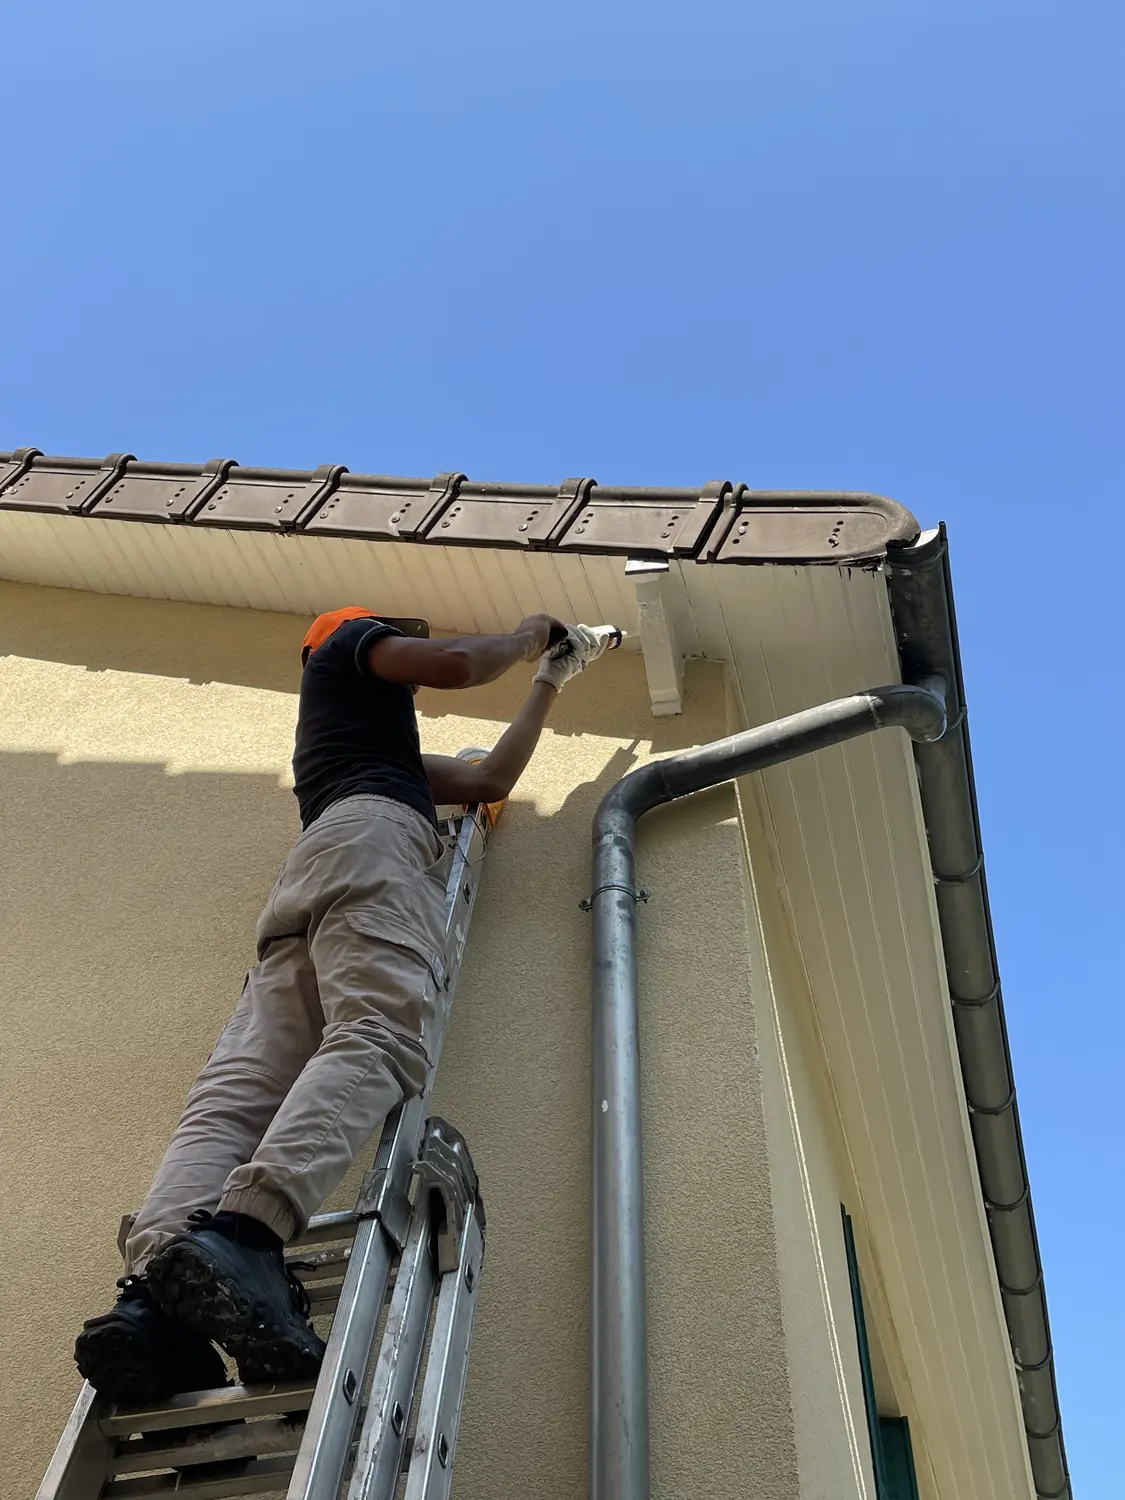
Pose d’une gouttière en zinc en rive de toiture, point d’entretien régulièrement cité dans les refus d’assurance
Une gouttière obstruée ou dégradée figure parmi les motifs de refus les plus cités : elle relève de l’entretien courant, pas d’un sinistre.

04

Sinistre identifié ou usure progressive : la différence qui décide du remboursement

La ligne de partage n’est pas toujours nette, et c’est précisément là que se joue l’issue du dossier. Une tuile isolée arrachée par une rafale, un impact de grêle localisé, une branche tombée un jour de tempête : ces désordres ponctuels et datables orientent vers un sinistre identifié. Une infiltration diffuse, apparue progressivement sur plusieurs mois, sur une couverture déjà ancienne et sans entretien récent : cette configuration oriente vers l’usure, exclue par la quasi-totalité des contrats.

Indice observéOriente vers un sinistre identifiéOriente vers l’usure exclue
Localisation du désordrePonctuelle, un point précis de la couvertureDiffuse, plusieurs zones ou l’ensemble d’un versant
ChronologieDatable, coïncide avec un événement météo identifiableProgressive, sans événement déclencheur repérable
État du matériau autour du désordreSain, contraste net avec la zone endommagéeDégradé de façon homogène — mousse, fissures multiples
Historique d’entretienDocumenté, entretien récent ou récurrentAbsent ou ancien, aucune trace exploitable
Un dossier réunit rarement des indices tous du même côté : c’est l’analyse d’ensemble, pas un seul critère, qui emporte la décision de l’expert.

05

Ce qu’un constat de couvreur doit apporter au dossier d’assurance

Un diagnostic destiné à appuyer une déclaration de sinistre n’a pas la même fonction qu’un diagnostic remis pour préparer un simple devis de réparation. Il doit convaincre un tiers — l’assureur, parfois un contre-expert — qui n’est jamais monté sur ce toit et qui compare le constat à des centaines d’autres dossiers dans l’année. Un rapport vague dessert le propriétaire autant qu’il l’informe mal.

La méthode de recherche du point d’entrée lui-même — remontée du trajet de l’eau, distinction entre le point de fuite et le point d’apparition de la tache, souvent éloignés de plusieurs mètres sur un rampant — est détaillée sur notre page recherche de fuite. Ce qui change ici, c’est ce que le compte-rendu doit préciser pour tenir face à un expert : des photographies datées et cadrées large puis serrées sur le point d’entrée, une description qui nomme l’élément en cause — tuile faîtière déplacée, solin décollé, membrane fendue — plutôt qu’une formule générale comme « toiture fatiguée », et une position claire, si les éléments le permettent, sur l’origine probable du désordre.

  • 01

    La date, sur chaque photo

    Un jeu de photos non daté ne prouve rien de la chronologie du désordre : c’est pourtant elle qui distingue un sinistre récent d’une usure ancienne aux yeux de l’expert.

  • 02

    L’élément nommé, pas seulement montré

    Une photo d’un solin décollé accompagnée du mot « solin » vaut plus qu’un cliché large sans légende : le rapport doit pouvoir se lire seul, sans que l’expert ait à deviner ce qu’il regarde.

  • 03

    L’état des abords, pas seulement le point de fuite

    Montrer que le reste de la couverture est sain autour du désordre appuie la thèse d’un événement ponctuel ; l’omettre laisse l’expert supposer, par défaut, une dégradation plus large.

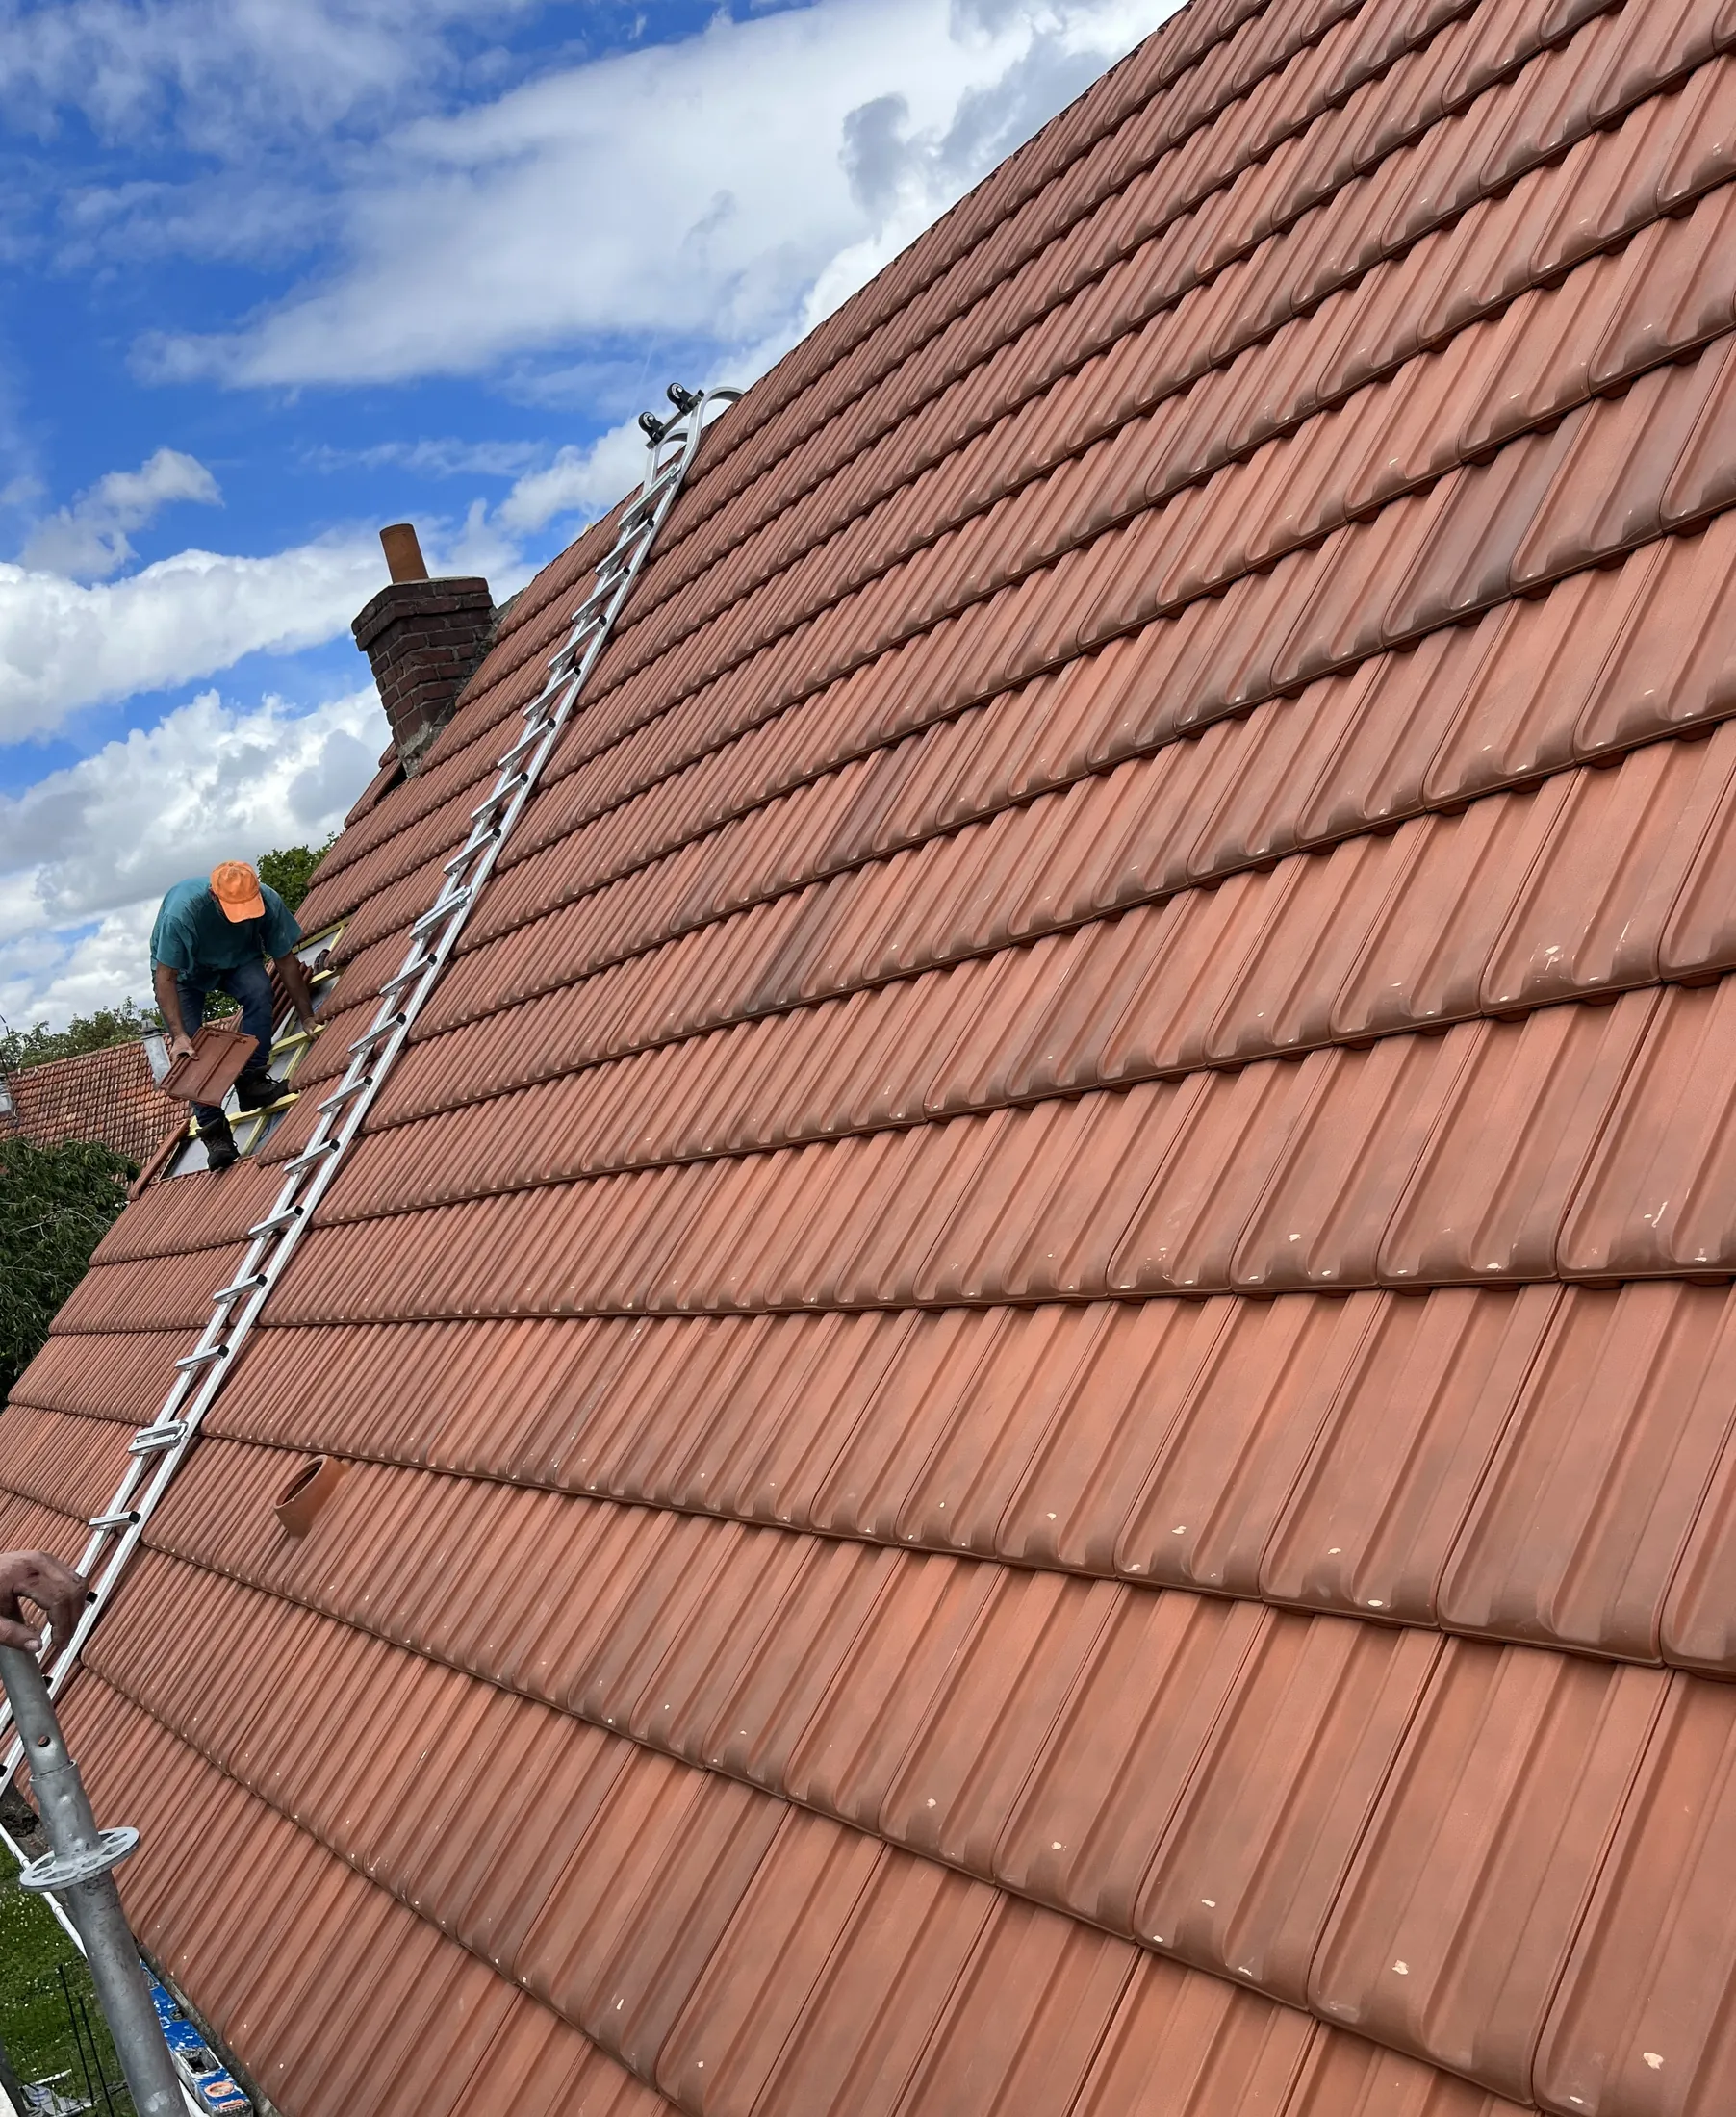
Inspection d’une toiture en tuile depuis une échelle, pour localiser précisément un point d’entrée d’eau
Le constat qui sert un dossier d’assurance localise le point d’entrée avec précision : une zone, pas « le toit » dans son ensemble.

06

Après le sinistre : réparer vite sans compromettre le remboursement

Entre la mise hors d’eau immédiate et la réparation définitive, il y a un ordre à respecter pour ne pas fragiliser son propre dossier. La mesure conservatoire — bâchage, calfeutrement provisoire — ne pose pas de difficulté : elle est attendue par l’assureur au titre de la limitation du sinistre, à condition d’être photographiée avant intervention. La réparation définitive, elle, gagne à attendre le passage de l’expert quand la situation le permet : une couverture refaite avant expertise ne laisse plus rien à constater, et le dossier repose alors uniquement sur des photographies, plus fragiles qu’un examen sur place.

Conservez systématiquement le devis de réparation et, une fois les travaux faits, la facture : l’assureur les demande presque toujours pour clôturer le dossier, et une facture décomposée — dépose, fourniture, pose, points singuliers — appuie mieux une demande de remboursement partiel qu’un montant global.

07

Et si le sinistre touche une copropriété ?

La toiture étant une partie commune, c’est l’assurance de l’immeuble, souscrite par le syndic, qui intervient — pas l’assurance habitation individuelle de l’occupant touché, laquelle ne couvre que les dommages à l’intérieur de son propre lot. Le principe reste identique : l’assurance de l’immeuble rembourse les dommages consécutifs à un sinistre identifié, jamais l’usure normale d’une couverture en fin de vie. C’est le syndic qui déclare le sinistre à l’assureur de la copropriété, et le vote des travaux de réfection suit ensuite son propre parcours en assemblée générale, détaillé sur notre article réfection de toiture en copropriété.

N. WillersteenWill Couvreur — 15 ans de métier· Publié le 17 septembre 2026
Garantie décennale 10 ansAssurance décennale · attestation jointe au devis
Google5,0 / 5
Qualité Artisan — répertoire des métiersArtisan inscrit au répertoire des métiers
Devis détaillé sous 24 h, gratuit
Intervention d’urgence en cas de fuite de toitureFuite de toiture · intervention en urgence
15 ans de métier sur le bâti francilien
Assurance décennale
Article 1792 du Code civil. Attestation jointe au devis, avant signature.
Devis détaillé sous 24 h
Poste par poste, matériaux nommés. Gratuit et sans engagement.
L’artisan qui chiffre monte
Pas de sous-traitance : celui qui relève le toit est celui qui le pose.
TVA non applicable
Article 293 B du CGI : le montant du devis est le montant final.

Vos questions

Fuite de toiture et assurance : les questions qu’on nous pose

Une question qui n’est pas là ? Le téléphone reste le moyen le plus rapide d’avoir une vraie réponse.

06 15 85 17 58

Seulement si une garantie spécifique s’applique à l’événement — tempête classée, grêle, catastrophe naturelle, ou extension « toiture » explicitement souscrite. Sans elle, l’assurance rembourse les dégâts causés à l’intérieur du logement, pas la réparation de la couverture elle-même.

Cinq jours ouvrés à compter de la découverte du désordre pour un dégât des eaux classique, trente jours en cas de catastrophe naturelle après publication de l’arrêté ministériel. Passé ce délai, l’assureur peut opposer la forclusion et refuser le dossier.

Oui, et le contrat l’attend même de vous, au titre de l’obligation de limiter l’aggravation du sinistre. La seule précaution : photographier systématiquement le désordre avant toute intervention, y compris le bâchage d’urgence lui-même, pour ne pas priver l’expert d’éléments de constat.

C’est le motif de refus le plus fréquent : l’assureur estime que le désordre découle d’un entretien insuffisant — gouttières obstruées, mousse généralisée, tuiles fissurées jamais remplacées — plutôt que d’un événement accidentel. Un historique d’entretien documenté, factures et photos datées à l’appui, est la meilleure protection contre ce motif.

Non. L’expert mandaté par l’assureur évalue le sinistre pour le compte du contrat. Le constat du couvreur, réalisé séparément, documente l’origine technique précise du désordre et peut être produit à l’appui du dossier — en particulier si un contre-expert est envisagé ou si le premier avis semble contestable.

La mise hors d’eau immédiate reste toujours justifiée. La réparation définitive, en revanche, gagne à attendre l’expertise quand la situation le permet : une fois la couverture refaite, il ne reste plus rien à constater sur place, et le dossier repose uniquement sur les photographies produites avant travaux.

Le syndic, au titre de l’assurance de l’immeuble — la toiture étant une partie commune. L’assurance habitation individuelle de l’occupant touché ne couvre que les dommages survenus à l’intérieur de son propre lot, jamais la couverture elle-même.

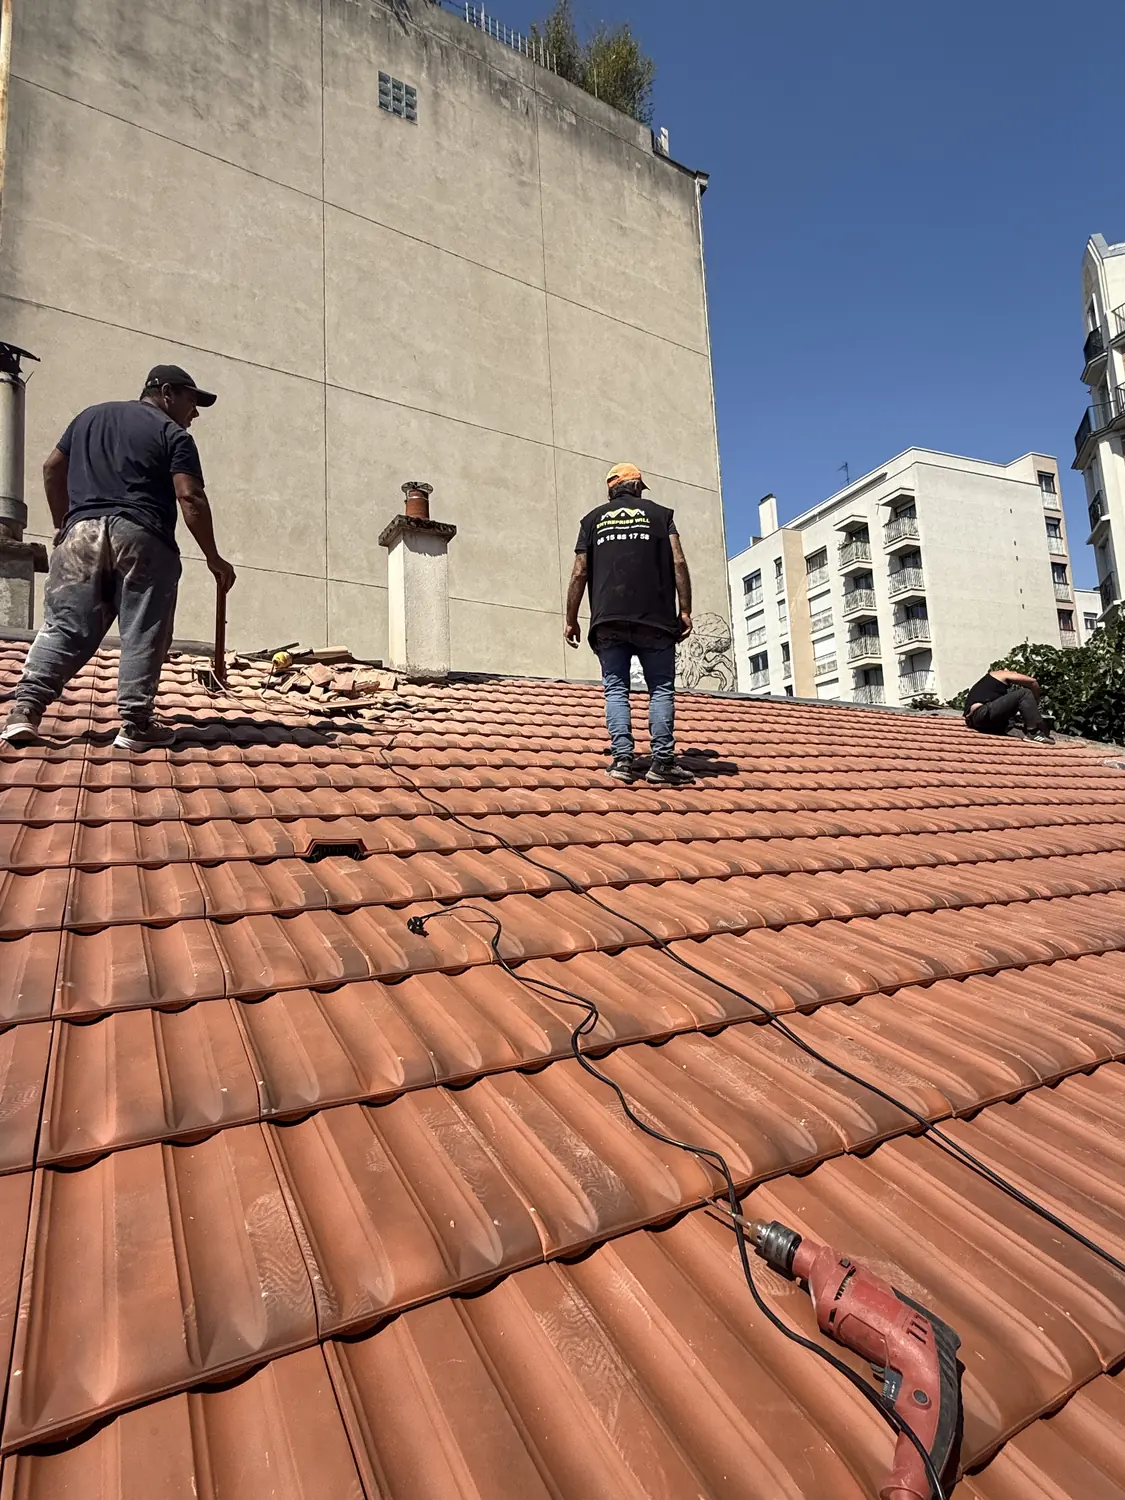
L’équipe de Will Couvreur au travail sur une toiture en tuiles mécaniques

Prochaine étape

Votre diagnostic de toiture, gratuit et sans engagement.

Diagnostic sur place, photos à l’appui, devis détaillé poste par poste. Sans engagement.

Assurance décennale — art. 1792 du Code civilAttestation jointe à chaque devisSIRET 883 304 495 00012

Demander mon devis gratuit06 15 85 17 58

Lundi – Samedi · 7h00 – 20h00
Urgence fuite : 24/24 · 7j/7